Ahorro
Cuenta remunerada: TAE, TIN y condiciones que debes comparar
Guía práctica para comparar cuentas remuneradas sin quedarte únicamente con el porcentaje anunciado.
Actualizada 02/10/2026 · Contenido educativo, no asesoramiento financiero.
- TAE y TIN no significan lo mismo
- 1. Duración del tipo promocional
- 2. Saldo mínimo y máximo
- 3. Disponibilidad y liquidez
- 4. Comisiones y requisitos
- 5. Cómo estimar los intereses
- 6. Protección del depósito
- 7. Qué ocurre después
- 8. Comparación paso a paso
- Checklist final
- Cómo hacer tu propia comprobación antes de contratar
- Tres escenarios que conviene calcular
- La decisión final
- Cómo comparar la rentabilidad en euros
- Qué hacer cuando vence el tipo promocional
- Una prueba sencilla antes de contratar
- Cómo comparar dos ofertas sin depender del titular
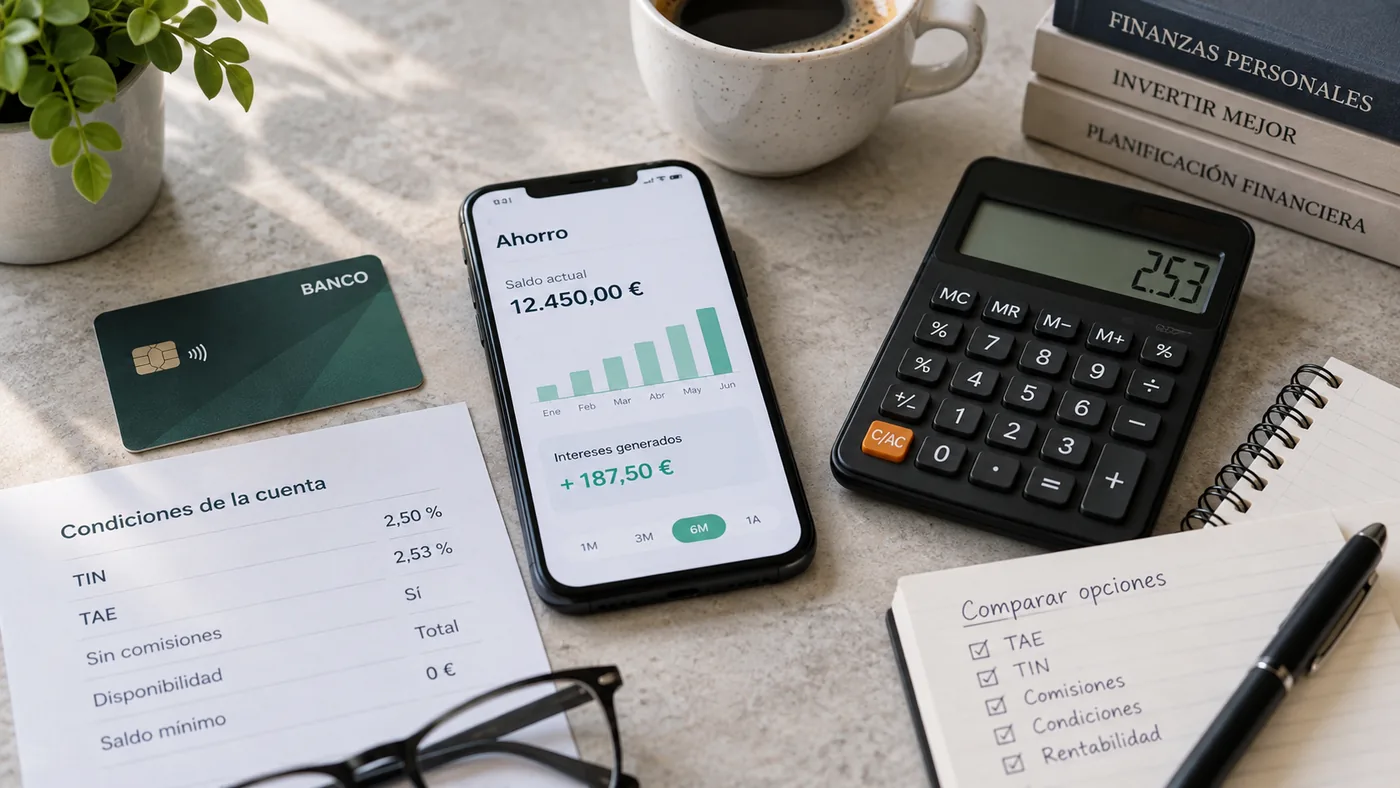
TAE y TIN no significan lo mismo
El TIN expresa el tipo nominal aplicado al dinero, mientras que la TAE intenta facilitar una comparación anual incorporando periodicidad y determinados costes. En una cuenta remunerada, la TAE suele ser la referencia más útil si el periodo, el saldo máximo y las condiciones son comparables.
Una TAE del 3 % durante tres meses no significa cobrar el 3 % de tu saldo en tres meses. La TAE anualiza la rentabilidad. El importe real depende del saldo y del tiempo efectivo.
1. Duración del tipo promocional
El primer dato después de la TAE debe ser cuánto tiempo dura. Tres meses al 3 % TAE y doce meses al 2,5 % TAE producen resultados distintos. Si el tipo cambia automáticamente, anota la rentabilidad posterior y decide qué harás cuando termine la promoción.
Pon una fecha de revisión en el calendario unas semanas antes del final. Así puedes comparar alternativas sin dejar el dinero meses en una cuenta que ya no remunera igual.
2. Saldo mínimo y máximo
Muchas cuentas solo remuneran hasta un importe máximo. Una oferta al 4 % TAE hasta 10.000 euros puede generar menos intereses que otra al 3 % hasta 50.000 si tienes un saldo elevado. Calcula cuánto dinero queda sin remunerar.
El saldo mínimo también importa. Si tus gastos salen de la misma cuenta, el saldo puede fluctuar y reducir la remuneración estimada.
3. Disponibilidad y liquidez
Una cuenta de ahorro suele permitir retiradas, pero conviene confirmar plazos, límites y si perderás intereses. No confundas una cuenta remunerada con un depósito a plazo ni con una inversión que use lenguaje de ahorro.
Si ese dinero forma parte de tu fondo de emergencia, la disponibilidad puede valer más que unas décimas adicionales de rentabilidad.
4. Comisiones y requisitos
Una comisión de mantenimiento puede comerse buena parte de los intereses en saldos pequeños. Comprueba transferencias, tarjetas, retiradas y cualquier servicio que debas contratar para acceder al tipo promocional.
Expresa el resultado en euros netos de costes. Si una cuenta genera 100 euros pero exige una tarjeta de 40 euros al año, el beneficio económico antes de impuestos es 60 euros.
5. Cómo estimar los intereses
Para una estimación sencilla, multiplica el saldo por el tipo anual y por la fracción del año. Por ejemplo, 20.000 euros al 3 % anual durante tres meses producen alrededor de 150 euros brutos antes de capitalización y detalles del calendario.
Cuando el saldo cambia cada día, la entidad puede calcular intereses sobre saldos diarios. La ficha contractual debe explicar el método y la periodicidad de liquidación.
6. Protección del depósito
En productos bancarios identifica qué entidad mantiene el dinero y qué sistema de garantía se aplica. En la UE existen límites armonizados, pero importa el banco depositario y el país responsable.
No des por supuesto que cualquier producto con una TAE es un depósito. Algunas inversiones muestran rentabilidad anualizada sin garantía estatal de depósitos.
7. Qué ocurre después
Una cuenta promocional puede pasar a una remuneración mucho menor. También puede mover el saldo a otro producto si has activado una función específica. Lee el mecanismo antes de abrirla.
Define una salida: retirar, mantener por comodidad, trasladar a otro producto o comparar de nuevo el mercado.
8. Comparación paso a paso
Crea una tabla con TAE, duración, saldo máximo, requisitos, comisiones, disponibilidad y garantía. Después calcula intereses con tu saldo real, no con el ejemplo publicitario.
No mezcles cuentas de depósito con inversiones de riesgo en una misma clasificación sin explicar la diferencia de protección.
Checklist final
Una cuenta remunerada es sencilla cuando puedes responder cuánto paga, durante cuánto tiempo, sobre cuánto dinero, qué exige, cuánto cuesta, cuándo puedes retirar y quién protege el depósito.
Si falta alguna respuesta, consulta la ficha contractual antes de contratar.
- TAE y TIN
- Duración
- Saldo mínimo/máximo
- Comisiones
- Vinculaciones
- Frecuencia de intereses
- Disponibilidad
- Garantía
- Rentabilidad posterior
- Fiscalidad
Cómo hacer tu propia comprobación antes de contratar
Antes de pulsar el botón de contratación, abre la página oficial de la entidad en otra pestaña y confirma que los datos esenciales coinciden: importe o porcentaje del incentivo, fechas, requisitos, límites, costes, permanencia y exclusiones. Si la entidad muestra una ficha precontractual o unas bases específicas, esas condiciones prevalecen sobre cualquier resumen editorial.
Guarda una copia de las bases o, al menos, una captura con fecha. Las promociones financieras cambian con rapidez y disponer de la versión que consultaste permite reconstruir qué condiciones estaban vigentes cuando tomaste la decisión. También te ayuda a detectar si durante el alta aparece una exigencia que no figuraba en la publicidad inicial.
- Fuente oficial y fecha de consulta
- Beneficio máximo realista
- Requisitos que puedes cumplir sin forzar tu comportamiento
- Costes ordinarios del producto
- Qué ocurre si incumples o cancelas
- Qué pasa cuando termina la promoción
Tres escenarios que conviene calcular
Un método útil consiste en trabajar con tres escenarios: conservador, razonable y máximo. En el escenario conservador asumes que aprovechas solo una parte del beneficio y que existe algún coste o fricción; en el razonable utilizas tu comportamiento habitual; y en el máximo aplicas todas las condiciones publicitadas. Si la oferta solo parece atractiva en el escenario máximo, la decisión es más frágil.
Esta forma de analizar promociones evita un sesgo muy común: valorar el producto como si fueras a cumplir siempre todos los requisitos, mantener el saldo máximo o gastar justo lo necesario para agotar el cashback. La comparación debe construirse con tus cifras, no con el ejemplo ideal del anunciante.
La decisión final
Finahorro intenta reducir la distancia entre el titular publicitario y las condiciones que realmente importan. Eso no significa que una promoción destacada sea adecuada para todo el mundo. El producto debe encajar con tu liquidez, tus ingresos, tu tolerancia al riesgo y el esfuerzo que estás dispuesto a dedicar a mantener condiciones.
Si durante el proceso de alta la entidad muestra condiciones distintas, detente y vuelve a comparar. La contratación se realiza siempre con la entidad y la documentación contractual es la referencia definitiva.
Cómo comparar la rentabilidad en euros
Para comparar bien dos cuentas, calcula cuánto dinero generarían con tu saldo real y durante el periodo real. Si una cuenta remunera hasta 10.000 euros y tú tienes 35.000, separa el saldo remunerado del que quedará sin interés. Después repite el cálculo con la alternativa. La TAE sigue siendo una referencia esencial, pero convertirla a euros evita sobrevalorar titulares llamativos.
En promociones cortas, calcula también el coste de oportunidad de mover el dinero. Una diferencia pequeña puede no justificar abrir una nueva cuenta, verificar identidad y realizar transferencias si el periodo dura solo unas semanas. En cambio, con un saldo alto y sin costes, unas décimas pueden representar una cantidad relevante.
Considera la frecuencia con la que se pagan los intereses y qué ocurre con ellos: si se acumulan en la propia cuenta, si se transfieren a otra o si pasan a formar parte del saldo remunerado. Estos detalles pueden modificar ligeramente el resultado y, sobre todo, tu liquidez.
Qué hacer cuando vence el tipo promocional
No esperes al último día. Revisa el mercado antes de que termine la promoción y decide si mantener el dinero, moverlo dentro de la misma plataforma o transferirlo a otra entidad. Comprueba límites de transferencia y posibles plazos para no dejar el saldo temporalmente sin remunerar.
Evita encadenar promociones de forma automática. Cada nuevo producto merece una revisión de seguridad, garantía de depósitos, fiscalidad y condiciones. Buscar rentabilidad es razonable; asumir complejidad o riesgos que no comprendes por unas décimas adicionales no lo es.
Una prueba sencilla antes de contratar
Escribe en una frase por qué quieres este producto y qué problema financiero resuelve. Después anota el coste anual aproximado, la principal condición que podrías incumplir y la alternativa más sencilla disponible. Este ejercicio obliga a separar el beneficio real de la urgencia comercial y hace visibles los compromisos que suelen quedar ocultos detrás del titular.
Repite el cálculo con una hipótesis menos favorable: menor saldo, menor gasto elegible, retraso en el cobro de la recompensa o necesidad de retirar el dinero antes de lo previsto. Si la oferta sigue teniendo sentido, la decisión es más robusta. Si deja de compensar con un pequeño cambio, conviene valorar una opción con menos condiciones.
Finalmente, revisa quién presta el servicio, qué protección tiene el dinero y a qué canal debes acudir si surge una incidencia. Rentabilidad y promociones importan, pero seguridad, liquidez, atención y claridad contractual forman parte del valor total de un producto financiero.
Cómo comparar dos ofertas sin depender del titular
Pon las dos cuentas en una tabla y utiliza exactamente el mismo saldo y horizonte temporal. Si una remuneración dura tres meses, compara primero esos tres meses; después añade lo que ocurrirá durante el resto del año. De este modo evitas enfrentar una promoción corta anualizada con una oferta estable de doce meses como si fueran lo mismo.
Si una cuenta exige nómina, recibos o tarjeta, asigna un valor al esfuerzo y a cualquier coste asociado. Incluye también el tiempo que tardarías en mover el dinero cuando termine la promoción. El mejor resultado no siempre es el porcentaje más alto, sino la combinación que maximiza el rendimiento sin comprometer la liquidez o añadir una gestión que no quieres mantener.