Transferencias
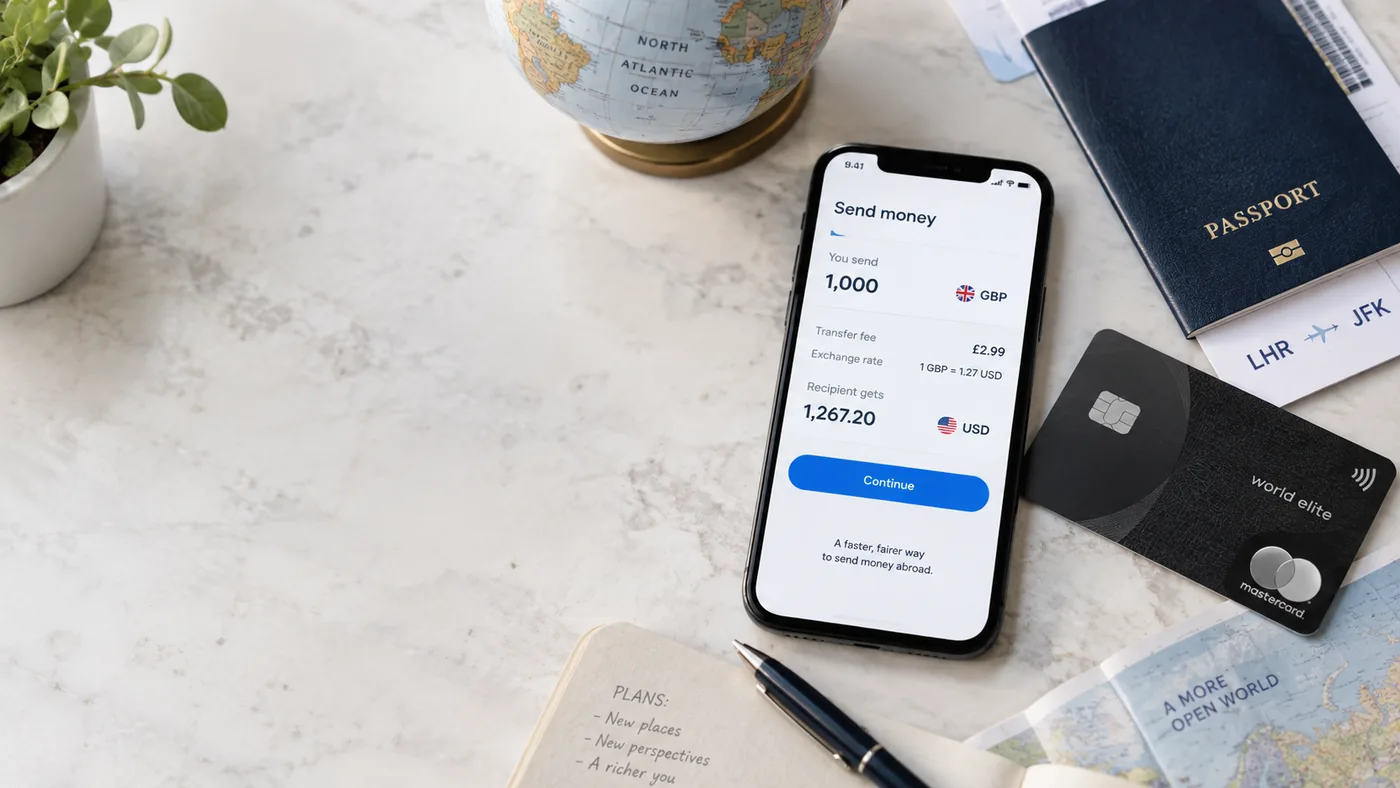
Transferencias internacionales: tipo de cambio, comisión y coste total
Cómo medir el coste real de enviar dinero al extranjero y evitar comparar solo la comisión visible.
Actualizada 02/10/2026 · Contenido educativo, no asesoramiento financiero.
- 1. La comisión visible es solo una parte
- 2. Tipo de cambio de referencia
- 3. Método de pago
- 4. Método de entrega
- 5. Velocidad
- 6. Límites y verificación
- 7. Costes del receptor
- 8. Comparación en euros
- 9. Seguridad
- 10. Checklist final
- Método práctico para comparar
- Errores habituales
- Cómo hacer tu propia comprobación antes de contratar
- Tres escenarios que conviene calcular
- La decisión final
- Cómo hacer una comparación correcta entre proveedores
- Seguridad y fraude en transferencias internacionales
- Una prueba sencilla antes de contratar
1. La comisión visible es solo una parte
Un servicio puede anunciar comisión cero y aplicar margen en el tipo de cambio.
Compara cuánto recibe el destinatario por el mismo importe enviado.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
2. Tipo de cambio de referencia
Busca una referencia de mercado y compárala con el tipo ofrecido.
La diferencia es parte del coste aunque no se llame comisión.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
3. Método de pago
Tarjeta, transferencia bancaria y efectivo pueden tener costes distintos.
La opción más rápida no siempre es la más barata.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
4. Método de entrega
Ingreso en cuenta, recogida en efectivo o monedero móvil pueden modificar tarifa y plazo.
Confirma qué necesita el destinatario.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
5. Velocidad
Urgente, mismo día o varios días son niveles diferentes.
Paga por rapidez solo cuando la necesitas.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
6. Límites y verificación
Importes altos pueden exigir documentación adicional.
No fracciones operaciones para eludir controles regulatorios.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
7. Costes del receptor
En transferencias bancarias puede haber intermediarios.
Pregunta si el importe mostrado al destinatario es neto de todos los cargos.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
8. Comparación en euros
Convierte todo a una métrica: euros enviados frente a moneda recibida.
Una calculadora simple elimina mucho ruido publicitario.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
9. Seguridad
Usa proveedores regulados y verifica el destinatario antes de confirmar.
Una transferencia errónea puede ser difícil de recuperar.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
10. Checklist final
Tipo, margen, comisión, método de pago, entrega, plazo, límites y soporte.
Guarda el justificante y el tipo aplicado.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
Método práctico para comparar
Identifica primero el producto base y, después, separa la promoción de las condiciones ordinarias. Cuantifica el beneficio máximo, el beneficio que realmente esperas obtener, el coste para cumplir los requisitos y las limitaciones. Finalmente anota la fuente oficial y la fecha de revisión.
Puedes hacerlo en una hoja sencilla con columnas para entidad, beneficio, coste, duración, requisitos, penalización, fuente y fecha. Si una casilla queda vacía, no asumas la respuesta: búscala en las bases o consulta a la entidad.
Errores habituales
Uno de los errores más frecuentes es comparar titulares de naturaleza distinta: una devolución puntual, una rentabilidad anual y un descuento recurrente no son equivalentes. Otro es ignorar el tiempo y proyectar durante un año una ventaja que dura solo unas semanas.
También es habitual valorar una oferta con el máximo anunciado aunque el usuario no cumpla el gasto, saldo o ingresos necesarios. Trabaja con tu escenario realista.
Cómo hacer tu propia comprobación antes de contratar
Antes de pulsar el botón de contratación, abre la página oficial de la entidad en otra pestaña y confirma que los datos esenciales coinciden: importe o porcentaje del incentivo, fechas, requisitos, límites, costes, permanencia y exclusiones. Si la entidad muestra una ficha precontractual o unas bases específicas, esas condiciones prevalecen sobre cualquier resumen editorial.
Guarda una copia de las bases o, al menos, una captura con fecha. Las promociones financieras cambian con rapidez y disponer de la versión que consultaste permite reconstruir qué condiciones estaban vigentes cuando tomaste la decisión. También te ayuda a detectar si durante el alta aparece una exigencia que no figuraba en la publicidad inicial.
- Fuente oficial y fecha de consulta
- Beneficio máximo realista
- Requisitos que puedes cumplir sin forzar tu comportamiento
- Costes ordinarios del producto
- Qué ocurre si incumples o cancelas
- Qué pasa cuando termina la promoción
Tres escenarios que conviene calcular
Un método útil consiste en trabajar con tres escenarios: conservador, razonable y máximo. En el escenario conservador asumes que aprovechas solo una parte del beneficio y que existe algún coste o fricción; en el razonable utilizas tu comportamiento habitual; y en el máximo aplicas todas las condiciones publicitadas. Si la oferta solo parece atractiva en el escenario máximo, la decisión es más frágil.
Esta forma de analizar promociones evita un sesgo muy común: valorar el producto como si fueras a cumplir siempre todos los requisitos, mantener el saldo máximo o gastar justo lo necesario para agotar el cashback. La comparación debe construirse con tus cifras, no con el ejemplo ideal del anunciante.
La decisión final
Finahorro intenta reducir la distancia entre el titular publicitario y las condiciones que realmente importan. Eso no significa que una promoción destacada sea adecuada para todo el mundo. El producto debe encajar con tu liquidez, tus ingresos, tu tolerancia al riesgo y el esfuerzo que estás dispuesto a dedicar a mantener condiciones.
Si durante el proceso de alta la entidad muestra condiciones distintas, detente y vuelve a comparar. La contratación se realiza siempre con la entidad y la documentación contractual es la referencia definitiva.
Cómo hacer una comparación correcta entre proveedores
Introduce exactamente el mismo importe, la misma divisa de origen, la misma divisa de destino y el mismo método de pago en cada servicio. Anota el total que sale de tu cuenta y la cantidad neta que recibe el destinatario. Esa diferencia resume comisión y margen de cambio mejor que cualquier titular de 'cero comisiones'.
Realiza la comparación en un momento cercano, porque el mercado de divisas se mueve. Si consultas un proveedor por la mañana y otro al día siguiente, parte de la diferencia puede deberse al mercado y no al margen aplicado.
Para transferencias recurrentes, registra varias operaciones y calcula el coste medio. Una promoción de primer envío puede ser muy atractiva y, sin embargo, el precio ordinario posterior puede no ser competitivo.
Seguridad y fraude en transferencias internacionales
Confirma la identidad del destinatario por un canal independiente cuando recibas un cambio inesperado de cuenta o instrucciones. Las estafas de suplantación aprovechan la rapidez de las transferencias y la dificultad de recuperar fondos enviados voluntariamente.
No instales aplicaciones de control remoto ni compartas códigos de autenticación porque alguien te prometa una mejor tarifa. Utiliza exclusivamente la web o aplicación oficial del proveedor y revisa que el nombre del destinatario y la moneda sean correctos antes de confirmar.
Una prueba sencilla antes de contratar
Escribe en una frase por qué quieres este producto y qué problema financiero resuelve. Después anota el coste anual aproximado, la principal condición que podrías incumplir y la alternativa más sencilla disponible. Este ejercicio obliga a separar el beneficio real de la urgencia comercial y hace visibles los compromisos que suelen quedar ocultos detrás del titular.
Repite el cálculo con una hipótesis menos favorable: menor saldo, menor gasto elegible, retraso en el cobro de la recompensa o necesidad de retirar el dinero antes de lo previsto. Si la oferta sigue teniendo sentido, la decisión es más robusta. Si deja de compensar con un pequeño cambio, conviene valorar una opción con menos condiciones.
Finalmente, revisa quién presta el servicio, qué protección tiene el dinero y a qué canal debes acudir si surge una incidencia. Rentabilidad y promociones importan, pero seguridad, liquidez, atención y claridad contractual forman parte del valor total de un producto financiero.