Plan amigo
Plan amigo bancario: cómo funciona y qué debes comprobar
Qué revisar en códigos de invitación, recompensas, plazos y condiciones para invitador e invitado.
Actualizada 02/10/2026 · Contenido educativo, no asesoramiento financiero.
- 1. Qué es realmente un plan amigo
- 2. Invitador e invitado pueden recibir cosas distintas
- 3. Usar el enlace en el momento correcto
- 4. Requisitos habituales
- 5. Plazos de validación
- 6. Límites de invitaciones
- 7. Fiscalidad
- 8. Privacidad
- 9. Producto subyacente
- 10. Checklist final
- Método práctico para comparar
- Errores habituales
- Cómo hacer tu propia comprobación antes de contratar
- Tres escenarios que conviene calcular
- La decisión final
- Cómo saber si la recompensa merece el esfuerzo
- Buenas prácticas al compartir un código
- Una prueba sencilla antes de contratar
1. Qué es realmente un plan amigo
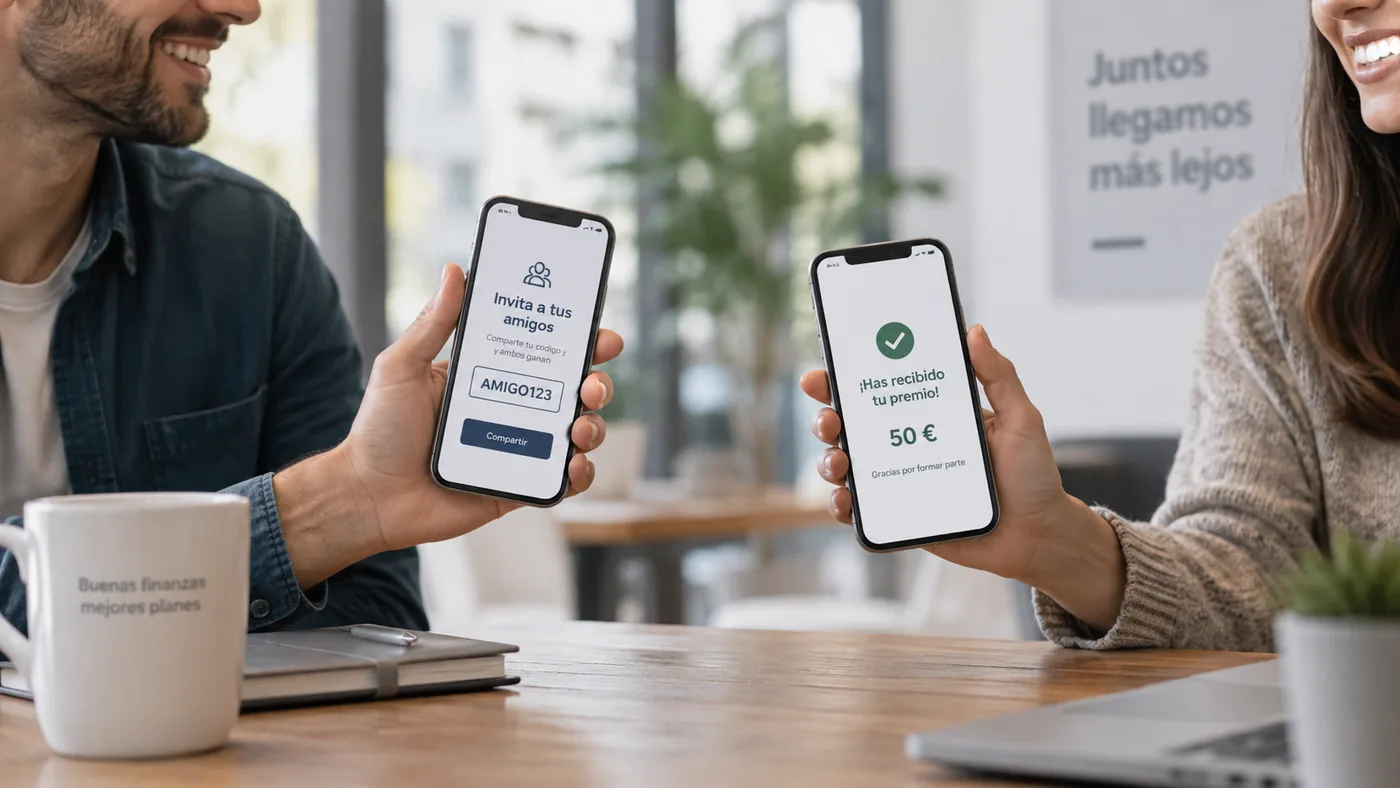
Es un programa de recomendación en el que un cliente comparte un enlace o código y la entidad concede un incentivo si la persona invitada cumple unas condiciones.
Aunque el nombre sea informal, sigue siendo una promoción contractual con elegibilidad, plazos y exclusiones.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
2. Invitador e invitado pueden recibir cosas distintas
Hay campañas que pagan a ambos, otras solo al cliente existente y otras ofrecen recompensas distintas.
Comprueba quién recibe qué y bajo qué condiciones.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
3. Usar el enlace en el momento correcto
En muchos programas el seguimiento debe producirse durante el alta. Añadir el código después puede no servir.
Conserva una captura de la invitación y de las condiciones.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
4. Requisitos habituales
Domiciliar nómina, hacer compras, ingresar dinero o mantener saldo son requisitos frecuentes.
El mejor plan amigo es el que encaja con una actividad que ya ibas a realizar.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
5. Plazos de validación
La recompensa puede tardar semanas o meses mientras se comprueba el cumplimiento.
Anota fecha de alta, fecha límite y fecha estimada de pago.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
6. Límites de invitaciones
Puede existir un número máximo de amigos o una recompensa anual máxima.
Comprueba si puedes combinarlo con otras promociones.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
7. Fiscalidad
Las recompensas pueden tener consecuencias fiscales según su naturaleza.
Guarda justificantes y revisa la información fiscal de la entidad.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
8. Privacidad
No compartas datos personales innecesarios ni envíes invitaciones masivas sin consentimiento.
Comparte únicamente el enlace o código necesario.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
9. Producto subyacente
Una recompensa no convierte un mal producto en una buena decisión.
Analiza la cuenta, tarjeta o servicio que vas a mantener cuando termine la promoción.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
10. Checklist final
Confirma elegibilidad, código, fecha, pasos, incompatibilidades y evidencia de registro.
Si una condición no está clara, consulta las bases antes del alta.
Lleva este punto a tu caso concreto con cifras propias. Una promoción financiera solo es útil cuando entiendes el coste, el plazo y las consecuencias de no cumplir las condiciones. Evita decidir por un único porcentaje o por la recompensa máxima del anuncio.
Método práctico para comparar
Identifica primero el producto base y, después, separa la promoción de las condiciones ordinarias. Cuantifica el beneficio máximo, el beneficio que realmente esperas obtener, el coste para cumplir los requisitos y las limitaciones. Finalmente anota la fuente oficial y la fecha de revisión.
Puedes hacerlo en una hoja sencilla con columnas para entidad, beneficio, coste, duración, requisitos, penalización, fuente y fecha. Si una casilla queda vacía, no asumas la respuesta: búscala en las bases o consulta a la entidad.
Errores habituales
Uno de los errores más frecuentes es comparar titulares de naturaleza distinta: una devolución puntual, una rentabilidad anual y un descuento recurrente no son equivalentes. Otro es ignorar el tiempo y proyectar durante un año una ventaja que dura solo unas semanas.
También es habitual valorar una oferta con el máximo anunciado aunque el usuario no cumpla el gasto, saldo o ingresos necesarios. Trabaja con tu escenario realista.
Cómo hacer tu propia comprobación antes de contratar
Antes de pulsar el botón de contratación, abre la página oficial de la entidad en otra pestaña y confirma que los datos esenciales coinciden: importe o porcentaje del incentivo, fechas, requisitos, límites, costes, permanencia y exclusiones. Si la entidad muestra una ficha precontractual o unas bases específicas, esas condiciones prevalecen sobre cualquier resumen editorial.
Guarda una copia de las bases o, al menos, una captura con fecha. Las promociones financieras cambian con rapidez y disponer de la versión que consultaste permite reconstruir qué condiciones estaban vigentes cuando tomaste la decisión. También te ayuda a detectar si durante el alta aparece una exigencia que no figuraba en la publicidad inicial.
- Fuente oficial y fecha de consulta
- Beneficio máximo realista
- Requisitos que puedes cumplir sin forzar tu comportamiento
- Costes ordinarios del producto
- Qué ocurre si incumples o cancelas
- Qué pasa cuando termina la promoción
Tres escenarios que conviene calcular
Un método útil consiste en trabajar con tres escenarios: conservador, razonable y máximo. En el escenario conservador asumes que aprovechas solo una parte del beneficio y que existe algún coste o fricción; en el razonable utilizas tu comportamiento habitual; y en el máximo aplicas todas las condiciones publicitadas. Si la oferta solo parece atractiva en el escenario máximo, la decisión es más frágil.
Esta forma de analizar promociones evita un sesgo muy común: valorar el producto como si fueras a cumplir siempre todos los requisitos, mantener el saldo máximo o gastar justo lo necesario para agotar el cashback. La comparación debe construirse con tus cifras, no con el ejemplo ideal del anunciante.
La decisión final
Finahorro intenta reducir la distancia entre el titular publicitario y las condiciones que realmente importan. Eso no significa que una promoción destacada sea adecuada para todo el mundo. El producto debe encajar con tu liquidez, tus ingresos, tu tolerancia al riesgo y el esfuerzo que estás dispuesto a dedicar a mantener condiciones.
Si durante el proceso de alta la entidad muestra condiciones distintas, detente y vuelve a comparar. La contratación se realiza siempre con la entidad y la documentación contractual es la referencia definitiva.
Cómo saber si la recompensa merece el esfuerzo
Calcula el tiempo y los requisitos que deberán asumir las dos personas. Una recompensa de 50 euros puede ser atractiva si basta con abrir una cuenta gratuita, pero cambia si exige domiciliar ingresos durante un año, usar una tarjeta o mantener un saldo. La recompensa debe evaluarse junto con el producto que queda después de cobrarla.
Comprueba si el invitado renuncia a una promoción de bienvenida mejor por utilizar tu código. Algunas entidades declaran incompatibilidades entre campañas. Si existen varias vías de alta, compara el valor para ambas partes antes de elegir el plan amigo.
El recomendador también debe revisar límites. Si hay un máximo anual, las últimas invitaciones podrían no generar incentivo. No prometas a otra persona una recompensa hasta haber confirmado que sigues siendo elegible.
Buenas prácticas al compartir un código
Explica que se trata de un enlace de recomendación y que puede generar una recompensa. No presentes el producto como garantizado ni ocultes requisitos importantes. Compartir las bases oficiales junto al código mejora la transparencia y reduce malentendidos.
Si el plan cambia, deja de distribuir capturas o mensajes antiguos. Utiliza el enlace vigente y revisa la fecha de la campaña. Un código válido técnicamente no siempre implica que las condiciones económicas sigan siendo las mismas.
Una prueba sencilla antes de contratar
Escribe en una frase por qué quieres este producto y qué problema financiero resuelve. Después anota el coste anual aproximado, la principal condición que podrías incumplir y la alternativa más sencilla disponible. Este ejercicio obliga a separar el beneficio real de la urgencia comercial y hace visibles los compromisos que suelen quedar ocultos detrás del titular.
Repite el cálculo con una hipótesis menos favorable: menor saldo, menor gasto elegible, retraso en el cobro de la recompensa o necesidad de retirar el dinero antes de lo previsto. Si la oferta sigue teniendo sentido, la decisión es más robusta. Si deja de compensar con un pequeño cambio, conviene valorar una opción con menos condiciones.
Finalmente, revisa quién presta el servicio, qué protección tiene el dinero y a qué canal debes acudir si surge una incidencia. Rentabilidad y promociones importan, pero seguridad, liquidez, atención y claridad contractual forman parte del valor total de un producto financiero.